2024-2030年中国建筑隔音材料行业销售动态及需求规模预测报告
一、报告概述
本报告旨在全面分析2024-2030年中国建筑隔音材料行业的销售动态与需求规模趋势。随着中国城市化进程的持续推进、绿色建筑政策的深化以及居民对居住声环境质量要求的提升,建筑隔音材料市场正迎来重要的发展机遇期。报告将从宏观环境、市场现状、销售渠道、区域分布、竞争格局及未来需求预测等多个维度展开论述。
二、行业发展宏观环境分析
- 政策驱动:国家相继出台《“十四五”建筑业发展规划》《建筑环境通用规范》(GB 55016-2021)等强制性标准,对住宅、学校、医院等建筑的隔声性能提出明确要求。2024年起,多地政府将楼板撞击声隔声标准纳入绿色建筑验收体系,直接拉动隔音材料需求。
- 城镇化与存量房改造:截至2024年底,中国城镇化率已超66%,新增城镇建筑竣工面积保持高位;老旧小区改造中隔音升级成为重要环节,为行业提供增量市场。
- 消费升级:居民对安静居住环境的需求从“可选”转为“刚需”,尤其在高层住宅、公寓、酒店等领域,隔音材料渗透率快速提高。
三、建筑隔音材料市场现状与销售动态
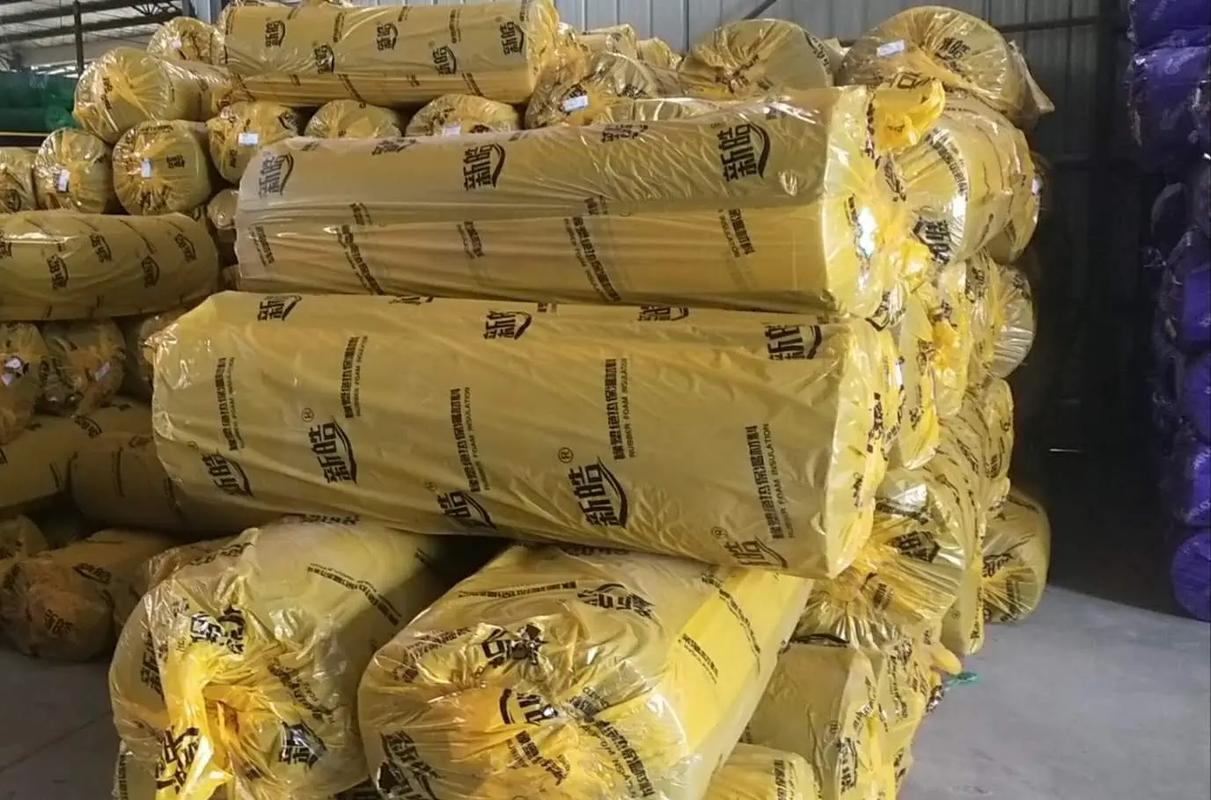
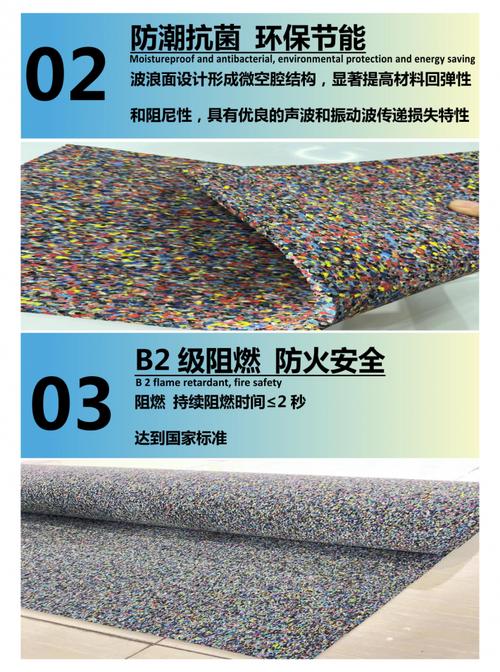
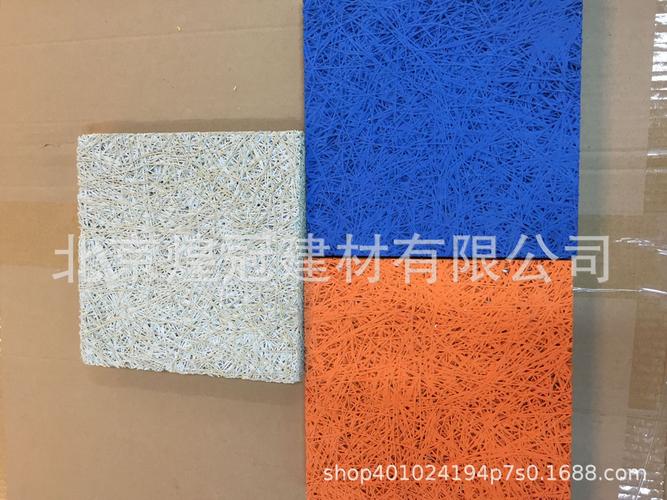
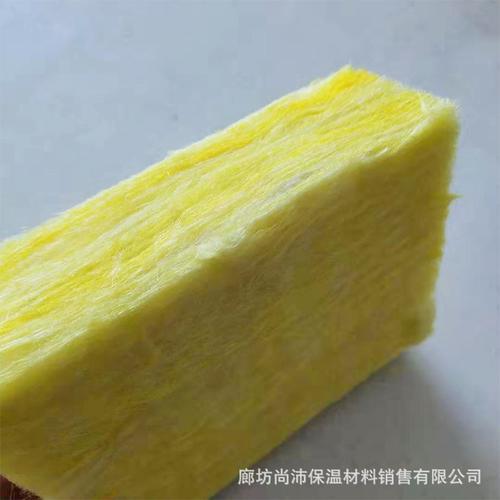
- 主要产品类别:包括隔音毡、隔音棉(玻璃棉、岩棉)、隔音板(石膏板、硅酸钙板)、减振垫、隔音涂料及密封材料等。其中,隔音板和隔音棉占据超60%的市场份额。
- 销售规模:据不完全统计,2023年中国建筑隔音材料市场规模约320亿元人民币,2024年预计增长至365亿元,同比增长约14%。预计2024-2030年期间,年均复合增长率(CAGR)将达到12%-15%。
- 销售渠道:工程渠道(房地产开发商、建筑总包)占比约65%,零售渠道(建材市场、电商平台)占比约35%。线上销售增速显著,2024年京东、天猫等平台隔音材料销售额同比增长超30%。
- 区域销售热点:华东、华南地区因精装房比例高、气候潮湿对隔音要求高等因素,占据全国销量的55%以上;中西部地区随基建提速,增速领先。
四、市场需求规模预测(2024-2030)
| 年份 | 预计需求量(万吨) | 预计市场规模(亿元) | 同比增长率 |
|------|------------------|---------------------|------------|
| 2024 | 185 | 365 | 14.1% |
| 2025 | 212 | 420 | 15.1% |
| 2026 | 242 | 483 | 15.0% |
| 2027 | 275 | 555 | 14.9% |
| 2028 | 312 | 638 | 14.9% |
| 2029 | 352 | 733 | 14.9% |
| 2030 | 396 | 842 | 14.8% |
预测依据:国家保障性住房建设加速、城市更新行动扩大、以及《声环境质量标准》修订预期带来的强制性隔音要求提升。装配式建筑对预制隔音构件的需求也将成为新增量。
五、行业竞争格局与销售策略建议
当前市场集中度较低,CR10不足25%。主要企业包括圣戈班、可耐福、北新建材、洛科威、思达建筑等。销售策略上,领先企业正从单一材料销售转向“系统解决方案”——提供隔音设计、材料供应、施工指导一体化服务。对于新进入者,建议聚焦区域市场,打通与装饰公司、设计师的合作链条。
六、风险与挑战
- 原材料价格波动(如玻璃纤维、树脂)影响利润率;
- 部分低价劣质产品扰乱市场,行业标准执行力度不均;
- 房地产新开工面积增速放缓可能对新建工程渠道造成短期压力。
七、结论
2024-2030年,中国建筑隔音材料行业将保持两位数增长,销售重心从新建住宅向存量改造、公共建筑、工业降噪等领域扩散。预计到2030年,市场规模有望突破840亿元。企业应抓住政策窗口期,强化技术研发与品牌建设,优化全渠道销售布局,以在持续扩容的市场中占据先机。
如若转载,请注明出处:http://www.huayanxd.com/product/54.html
更新时间:2026-10-09 16:59:43